日米パートナーシップを成功に導く方程式
先日開催されたオレンジカウンティ・ジャパン・ビジネス・フォーラムで、私は一つのシンプルな考えをお伝えしました。それは、日米のパートナーシップを成功させるには、双方に利益をもたらす「ウィンウィン」の関係が欠かせないということです。
中でも多くの方々の共感を得たのは、一貫した行動を通じて信頼を築き、両社の強みを組み合わせることの大切さでした。
この原則は、日本企業が米国企業を買収したり、出資したりした後に、特に重要になります。
取引の完了は重要な節目ですが、同時に、新たな協働関係の始まりでもあります。本当の仕事は、クロージング後に始まります。長期的な成功を左右するのは、人々がどのように協力し、意思決定を行い、課題に対応し、継続的に業績を向上させていくかです。
私の経験では、成功の鍵は、共通の目的、相互の尊重、そして明確なコミュニケーションにあります。これらの原則を、両社の日々の業務の指針にすることが大切です。
共通の目的から始める
目的を共有する第一歩は、それぞれの企業が何を実現したいのか、そして互いに何を提供できるのかを理解することです。日本側の投資家は、技術や顧客、あるいは米国での成長に向けた拠点を求めているかもしれません。一方、米国企業は、資金や海外市場へのアクセス、あるいは長期にわたって安定的に支えてくれる株主を求めているかもしれません。双方が、自らの得られるメリットだけでなく、パートナーシップにどう貢献するかを理解する必要があります。
クロージング後は、こうした目標を実行可能な事業計画に落とし込むべきです。今後3年から5年で何を達成するのか。どこに優先的に投資するのか。各施策の責任者は誰か。進捗をどのように測定するのか。経営陣は計画を定期的に見直し、状況が変われば調整する必要があります。日々の業務の優先順位も、常に投資の戦略的な目的に沿ったものであるべきです。
現地への権限委譲と説明責任のバランス
相互の尊重も同じように重要です。米国の経営陣は、自社の顧客、従業員、そして現地市場を理解しています。日本側の投資家は、その知見を尊重し、能力のある現地の経営陣に事業を率いる権限を与えるべきです。それによって、そもそもその企業を魅力的な投資対象にしていた強みを維持できます。
一方で、日本の親会社は、自社の取締役会や株主に対して責任を負っています。そのため、信頼できる財務報告、実効性のある内部統制、そして事業リスクの明確な把握が必要です。米国の経営陣は、本社がなぜこうした情報を必要とし、どのように活用するのかを理解する必要があります。
したがって、現地への権限委譲には説明責任が伴わなければなりません。米国の経営陣が自ら決定できる事項と、日本側の承認が必要な事項について、双方で合意しておくことが大切です。これには、採用、設備投資、その他の重要な契約や支出などが含まれます。承認ルールを明確にすれば、現地の経営陣は本社と情報を共有しながら、迅速に行動できます。このバランスは、実効性のあるコーポレートガバナンスの重要な要素です。
コミュニケーションを通じて信頼を築く
こうした仕組みを支えるのが、明確なコミュニケーションです。例えば、本社が社内協議に時間を必要とする一方で、米国側のチームは顧客への回答期限に迫られていることがあります。双方が、必要な日程や情報、そして遅延が事業に及ぼす影響を説明すべきです。まだ結論が出ていない場合でも、定期的に状況を共有すれば、関係者は見通しを立てやすくなり、不確実性も減らせます。
結局のところ、信頼は一貫した行動を通じて築かれます。
約束したことを実行する。状況が変わったら伝える。相手企業の人々や価値観を尊重する。そして何より、問題は早い段階で共有することです。悪い知らせも、伝えるのが遅れた知らせに比べれば、通常ははるかに対処しやすいものです。
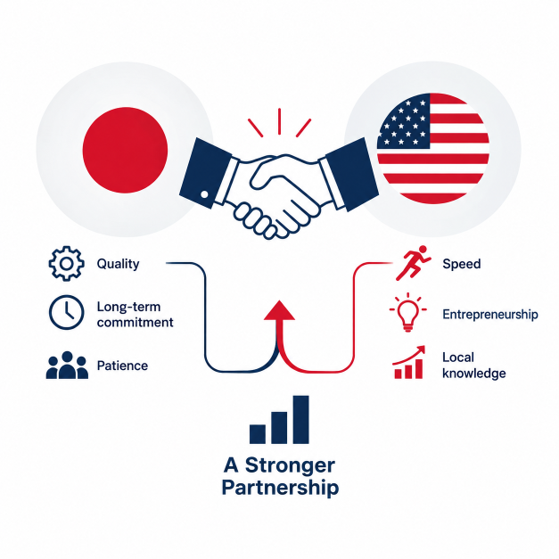
パートナーシップを成功させるために、米国企業が日本企業になる必要も、日本企業が米国企業になる必要もありません。
最良のパートナーシップは、日本の忍耐強さ、品質、長期的な取り組みと、米国のスピード、起業家精神、現地市場への知見を組み合わせたものです。
これこそ、私が信じる成功の方程式です。双方が自らの強みを保ちながら、相手から学ぶ。その考え方を日々実践すること、とりわけ期待が食い違ったり、事業が困難に直面したりしたときにこそ実践することが、私たちの課題です。
日米にまたがる実務経験の価値
米国を拠点とする経験豊富な専門家は、企業がこの方程式を実践するうえで力になれます。二つの言語を使いこなす能力と、両国の文化への理解は貴重です。しかし、最も大きな違いを生むのは実務経験です。日本と米国の双方で、人々と直接協力しながら、事業上の問題を解決してきた経験が重要なのです。
こうした経験は、日本の本社や米国の経営陣との日々の仕事を通じて培われます。予算の協議、財務報告、従業員に関する問題、そして業績についての難しい話し合いも、その一部です。こうした場面に対応してきた専門家は、双方が何を懸念し、問題の解決に何が必要なのかを、より的確に理解できます。
例えば、本社が予算と実績の差異について取締役会に説明する必要があるとします。米国側のチームに詳しい情報を求めても、その資料を作成するシステムや人員が十分でないかもしれません。経験豊富なアドバイザーは、必要な情報について双方の合意を促し、現実的な報告スケジュールを設定し、担当者の責任を明確にする支援ができます。これにより、依頼の内容が理解しやすくなり、対応も進めやすくなります。
意思決定が遅れている場合にも、同じアプローチが役立ちます。原因は、権限が曖昧なこと、情報が不足していること、あるいは前提認識の違いかもしれません。両社の仕事の進め方を理解している専門家は、原因を特定し、適切な関係者に参加してもらい、次の対応について合意するための支援ができます。
適切なアドバイザーを選ぶ
アドバイザーを選ぶ際には、こうした経験をよく見極めるべきです。クロージング後に誰が事業を支援するのか。その専門家は、両国の経営陣と直接仕事をした経験があるのか。日々の業務や財務に関する問題の解決を支援できるのか。合意した取り組みが完了するまでフォローしてくれるのか。これらは、米国投資のリターン向上を支援する会社を選ぶうえで、重要な問いです。
私は、Takenaka PartnersとPremier Kaikeiで、二つの言語・文化に通じ、こうした実務経験も備えた専門家とともに働けることを幸運に思っています。財務アドバイザリーと会計分野での経験は、投資の目標と、その達成に必要な日々の業務を理解するうえで役立っています。パートナーの皆様が課題に取り組み、事業を成長させていく過程を支援できる機会を、大切にしています。
投資のリターンは、長期にわたる数多くの意思決定に左右されます。資金をどこに投じるか、重要な人材をどう定着させるか、業績をどう測定するか、そして問題にどれだけ迅速に対応するか。日米双方で経験を積んだ専門家は、経営陣がより深い理解と確信を持って、こうした意思決定に臨めるよう支援できます。
この思いを共有する同僚やパートナーの皆様と働けることに、心から感謝しています。日本と米国の企業がそれぞれの強みを結びつけるお手伝いができることは、大きな喜びです。世界各地のパートナーの皆様が、より大きな目標に挑み、双方にとって持続的な価値を生み出していけるよう、これからも支援を続けていくことを楽しみにしています。
※本ニュースレターは一般的な情報提供を目的としており、特定の税務・投資アドバイスを行うものではありません。個別の判断については、401(k)プランの専門家または税務アドバイザーへご相談ください。
This article is intended as general information only and does not constitute professional advice. Using this document or any other material provided by Premier Kaikei LLP, Premier does not create a professional-client relationship. All information should be independently verified before being relied on or acted upon. Please speak to an experienced professional for case-specific questions.