米国事業に潜む「見えないコスト」
米国子会社のCEOと本社財務部門がともに取り組む、実践的な改善課題
貴社の米国事業では、成長につながらない業務に、どれだけのコストをかけているでしょうか。
そのコストは、財務諸表に表れる費用だけではありません。報告業務の重複、承認の遅れ、十分に活用されていないシステム、従業員の離職、曖昧な責任分担。いずれにもコストが伴います。一つひとつは対処できる範囲に見えても、積み重なれば収益性を損ない、資金を消耗させ、経営陣が本来注力すべき業務に向ける時間を奪います。
経済の先行きが不透明な今、財務規律の重要性は一段と高まっています。企業は、資本の活用、人材の配置、日々の業務運営がどれだけ効率的に行われているかを見直す必要があります。
私は30年以上にわたり日本企業に助言してきた経験から、今こそ米国子会社のCEOと本社財務部門が、実行可能な改善課題をともに定める好機だと考えています。
現地CEOには、顧客に向き合い、事業を成長させるための時間、経営資源、権限が必要です。一方、本社財務部門には、信頼できる情報と必要資金の見通しに加え、投資が成果を生んでいると確信できる裏付けが必要です。適切に設計された業務運営体制は、その両方を支えます。
駐在員による支援も、日英両言語に対応できる人材も限られています。翻訳や説明、あらゆる問題の解決を一部の社員に頼らずに済む業務プロセスも必要です。
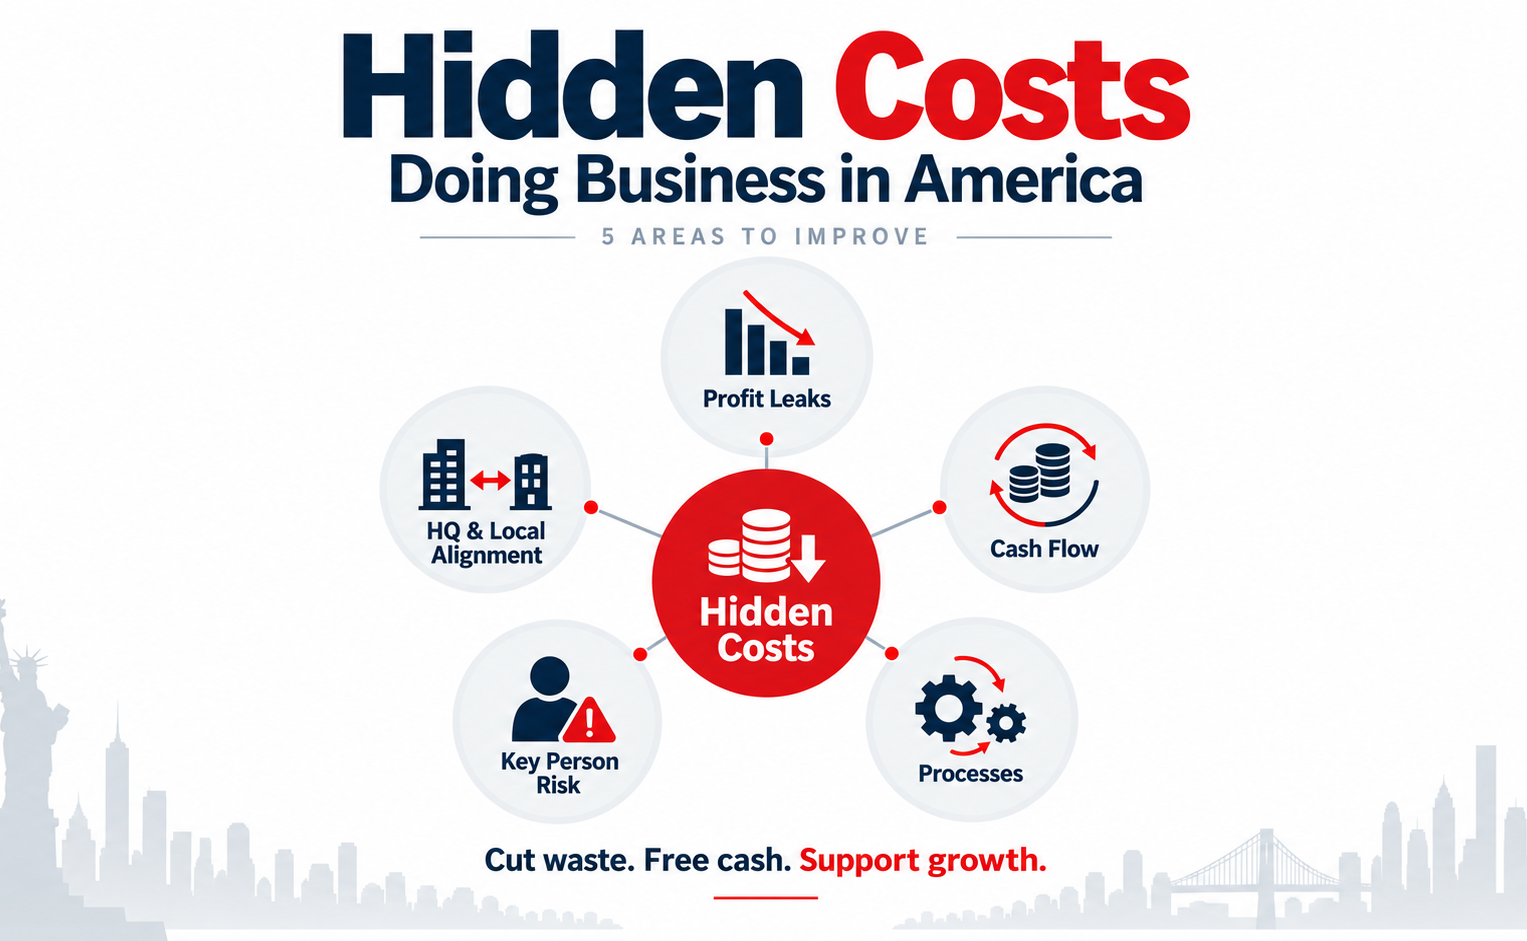
特に注力すべき分野は、次の5つです。
- 利益を損なっている要因を把握する。可能な範囲で、顧客別、製品別、サービス別の収益性を確認します。全体の業績だけでは見えにくい値引き、運送費、残業、手直しなどのコストを点検してください。売上の成長は、見合う利益につながってこそ意味があります。
- 会計上の利益をキャッシュにつなげる。回収が遅れている売掛金、滞留在庫、代金の回収・支払条件、今後の支払予定を確認します。向こう13週間の資金繰り予測を継続的に更新すれば、現地経営陣と本社が、必要資金と取るべき対応について共通の見通しを持てます。
- 業務プロセスとシステムを簡素化する。二重入力、手作業の照合作業、不要な承認、目的が曖昧な報告書を洗い出します。ERPのワークフローは、事業に不可欠な要件に合わせて整えます。高額なシステム刷新を決める前に、既存機能の活用とデータ品質の改善に取り組んでください。
- 特定の社員への依存を減らす。定型業務の手順を文書化し、複数の社員が対応できるように育成し、責任者を明確にします。業務の対応力や費用対効果の向上につながる場合は、経理、給与計算、専門業務の外部委託も検討してください。社内の責任体制は維持しながら、社員が中核業務に充てられる時間を増やします。
- 本社と現地経営陣の連携の仕方を明確にする。決裁権限の範囲、報告事項、上位者への報告・判断要請の手順を合意しておきます。指標の定義を統一した簡潔なダッシュボードを活用してください。本社には意思決定に役立つ情報を届け、現地CEOには合意した範囲で行動できる明確な権限を持たせます。
こうした改革は、現地経営陣とともに設計することが不可欠です。顧客、従業員、市場に関する現地の知見を活かしてください。米国のスピード感、起業家精神、現地事情への理解に、日本の規律、品質へのこだわり、長期的な視点を組み合わせます。
社内の理解と協力を得るには、効果を具体的に示すことが重要です。報告業務の時間削減、債権回収の早期化、決算業務に要する日数の短縮、顧客に向き合う時間の確保などです。各施策について、責任者、実施費用、測定可能な成果を明確にしてください。まずは着手しやすい改善から始め、成果を積み重ねます。
任期の限られた海外駐在の経営幹部にとって、これは任期後にも残る貢献をする機会です。文書化された業務プロセス、力を備えた人材、明確な意思決定の仕組みは、経営陣の交代後も価値を生み続けます。
Premier Kaikeiは、これらの優先課題を実行に移すため、現地に根差した支援を提供しています。日英両言語と両国のビジネス文化に精通した専門家が、現地経営陣および本社とともに、業務プロセスの改善、ERPや報告業務の改善、経理支援、必要な業務に絞ったアウトソーシングに取り組みます。
課題の特定から実践的な改善の実行、定着に必要な業務手順の文書化まで支援します。
今日から対処できる「見えないコスト」に着手しましょう。キャッシュフローを強化し、責任の所在を明確にし、成長に向けた余力を生み出す事業基盤を築いていきましょう。
※本ニュースレターは一般的な情報提供を目的としており、特定の税務・投資アドバイスを行うものではありません。個別の判断については、401(k)プランの専門家または税務アドバイザーへご相談ください。
This article is intended as general information only and does not constitute professional advice. Using this document or any other material provided by Premier Kaikei LLP, Premier does not create a professional-client relationship. All information should be independently verified before being relied on or acted upon. Please speak to an experienced professional for case-specific questions.