米国駐在マネジメントのための会計・税務・財務入門
第2回 「利益は出ているのに現金がない」はなぜ起こる?
会社の業績報告を見ていると、Income Statement(損益計算書)上では利益が出ている。それにもかかわらず、銀行口座の残高は思ったほど増えていない。場合によっては、むしろ減っている。
米国法人のマネジメントとして赴任すると、このような状況に戸惑うことがあります。
「利益が出ているのに、なぜCashがないのか?」
その理由はシンプルです。
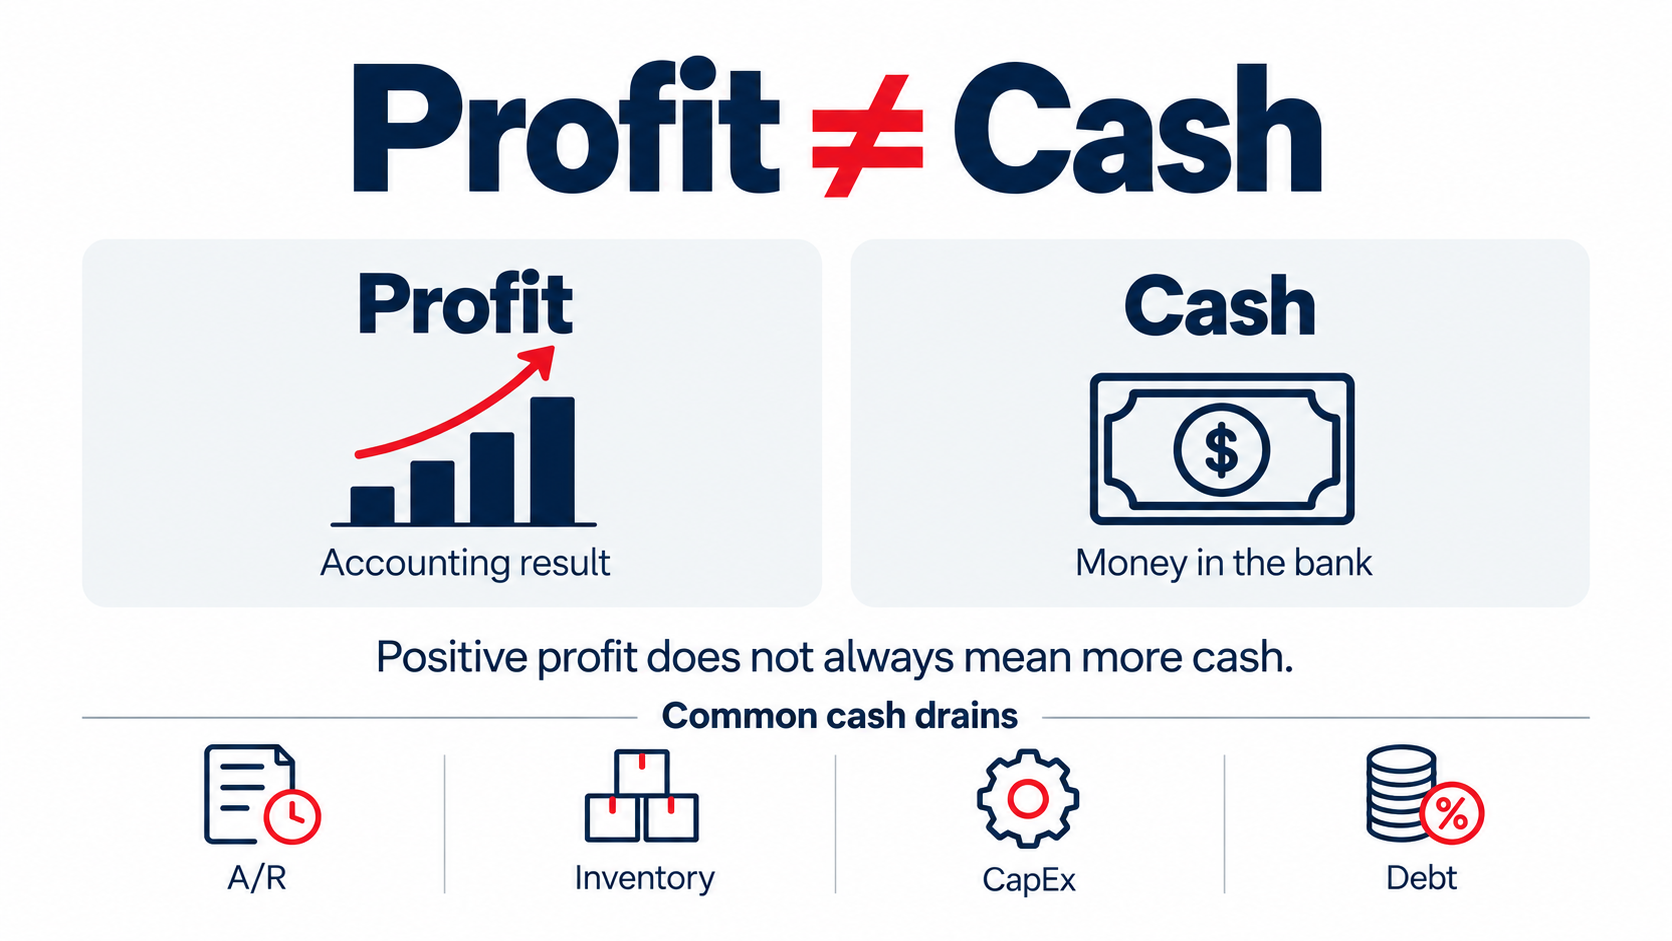
Profit(利益)とCash(現金)は、同じものではないからです。
今回は、なぜ利益が出ているのにCashが増えないことがあるのかを、具体例を使って説明します。
1.Profitは「会計上の結果」、Cashは「実際のお金の動き」
まず最初に押さえておきたいのは、ProfitとCashでは見ているものが違うということです。
Profitは、一定期間のRevenue(売上)からExpense(費用)を差し引いて計算されます。
例えば、
- Revenue $1,000,000
- Expense $900,000
であれば、Profitは$100,000です。
一方、Cashは実際に銀行口座に入金されたお金と、そこから支払われたお金の動きです。Accountingでは、売上や費用を必ずしもCashの受け取りや支払いと同じタイミングで認識するわけではありません。
そのため、
利益が$100,000出ている = Cashが$100,000増えている
とは限りません。
2.最もよくある理由はAccounts Receivable
例えば、会社が今年$1,000,000の商品を販売したとします。
Accounting上、Revenue Recognitionの条件を満たしていれば、$1,000,000をRevenueとして計上します。
しかし、そのうち顧客から実際に回収できたのが$600,000だけだった場合、残りの$400,000はAccounts Receivable、つまり売掛金としてBalance Sheet(貸借対照表)に残ります。
この場合、
Income Statement上のRevenue:$1,000,000
ですが、
実際に入ってきたCash:$600,000
です。
Accounting上は売上が計上されても、まだ回収していない部分についてはCashは増えません。そのため、売上が伸びている会社ほど、Accounts Receivableも同時に増えているケースがあります。「売上が好調なのにCashが増えない」という場合には、まずAccounts Receivableの動きを確認することが重要です。
3.Inventoryが増えている場合もCashは減ります
次に重要なのがInventoryです。
例えば、来期の販売増加を見込んで、今年中に$300,000分の商品を仕入れたとします。
商品を購入するためにCashは$300,000支払っています。
しかし、その商品がまだ販売されていなければ、Accounting上はすぐに全額がExpenseになるわけではありません。
多くの場合、InventoryとしてBalance Sheet上のAssetに計上されます。
つまり、
- Cash:$300,000減少
- Expense:まだ$300,000は計上されない
- Inventory:$300,000増加
ということが起こります。
したがって、P&L上は利益が維持されていても、Inventoryへの投資によってCashは減少している可能性があります。特に製造業や卸売業では、Inventoryの増加がCash Flowに大きく影響するため注意が必要です。
4.設備投資でも「Cashは減るが、Expenseはすぐに出ない」
設備投資も、ProfitとCashの違いを生む代表的な項目です。
例えば、新しい機械を$500,000で購入し、現金で支払ったとします。Cashはその時点で$500,000減ります。
しかしAccounting上、その機械を5年間使用するのであれば、通常は購入時に$500,000全額をExpenseにするのではなく、Fixed Assetとして資産に計上し、数年間にわたってDepreciationとして費用化します。
単純化して毎年$100,000ずつDepreciationすると考えると、
今年のCash Flowへの影響は、
▲$500,000
である一方、
今年のIncome Statement(損益計算書)への影響は、
Depreciation Expense $100,000
だけです。
このため、大きな設備投資をした会社では、Profitは出ていてもCashが大きく減少することがあります。
5.借入金の返済もProfitにはそのまま出ません
もう一つ見落とされやすいのが、Loan Repayment(借入金の返済)です。
例えば、会社が銀行借入金を$200,000返済したとします。
Cashは$200,000減少します。
しかし、その$200,000のうちPrincipal、つまり元本の返済部分は、通常P&L上のExpenseではありません。
Balance Sheet上のDebt(借入金)が減るだけです。一方、Interest部分はExpenseとしてIncome Statement(損益計算書)に反映されます。
つまり、
借入金を返済するとCashは減るが、その全額がExpenseになるわけではない
ということです。
これも、ProfitとCashが一致しない大きな理由の一つです。
6.具体的な数字で見てみましょう
ある会社の今年のProfitが$200,000だったとします。
しかし、同じ期間に次のことが起こりました。
- Accounts Receivableが$150,000増加
- Inventoryが$100,000増加
- Equipmentを$120,000購入
- Loan Principalを$80,000返済
単純化して考えると、Profitは$200,000出ていても、
$200,000
- $150,000
- $100,000
- $120,000
- $80,000
となり、Cashはむしろ大きく減る(このケースでは$250,000の減少)可能性があります。
もちろん実際のCash Flow計算では他の項目も考慮しますが、重要なのは、
「Profitが出ていること」と「Cashが増えていること」は別の話
だということです。
7.マネジメントとして何を確認すべきか
では、毎月のFinancial Statementsを見るときに、マネジメントは何を確認すればよいでしょうか。
まず確認したいのは、次のような項目です。
Accounts Receivable(売掛金)
- 前月より増えていないか
- Agingが悪化していないか
- 90日超の債権が増えていないか
Inventory(棚卸資産)
- 売上の増加以上にInventoryが増えていないか
- Slow-movingやObsolete Inventoryが増えていないか
Capital Expenditure(固定資産取得のための支出)
- 今後大きな設備投資予定がないか
- Budgetに織り込まれているか
Debt(借入金)
- 元本返済スケジュールはどうなっているか
- 今後のCash Flowで無理なく返済できるか
つまり、Income Statementを見るだけではなく、Balance SheetとCash Flowの両方を見ることが重要です。
Management Takeaway
今回のポイントは次の3つです。
1.ProfitとCashは同じではありません。
Accounting上のProfitは、実際のCashの増減とは一致しません。
2.Accounts Receivable(売掛金)・Inventory(棚卸資産)・Capital Expenditure(固定資産取得のための支出)・Debt Repayment(借入金の返済)は、Cashを大きく動かします。
P&L上は好調でも、これらの項目が増えているとCashが減ることがあります。
3.マネジメントはIncome Statementだけで判断しないことが重要です。
Income Statementだけでなく、Balance SheetとCash Flowをセットで確認する習慣を持ちましょう。
Next Article
次回は、
「Balance Sheet、Income Statement、Cash Flow Statementのどこを見ればよいのか?」
について、米国子会社のマネジメントが最低限押さえておきたい3つのFinancial Statementsの読み方を解説します。
※本ニュースレターは一般的な情報提供を目的としており、特定の税務・投資アドバイスを行うものではありません。個別の判断については、401(k)プランの専門家または税務アドバイザーへご相談ください。
This article is intended as general information only and does not constitute professional advice. Using this document or any other material provided by Premier Kaikei LLP, Premier does not create a professional-client relationship. All information should be independently verified before being relied on or acted upon. Please speak to an experienced professional for case-specific questions.