米国進出企業がぶつかる壁
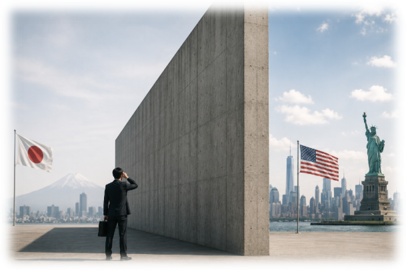
An Opinion Editorial
Premier Kaikeiで働く中で、監査プロセスやフィールドワークについて多くの学びを得てきました。対面で仕事をすることで、学生時代に学んだことを実務で試しながら、教科書だけでは得られない実践的な経験を積むことができています。
また当事務所では、M&Aデューデリジェンス、アウトソーシング、コンサルティングなど、幅広いアドバイザリーサービスを提供しています。そのため、州ごとに異なる税法の考え方や、財務・税務デューデリジェンスのプロセスと重要性、そして会計基準上のガイダンスと日々の経理実務のギャップをどのように埋めるのか、といった点についても実務を通じて理解が深まりました。
当事務所のクライアントの大半は、日本で実績を積み上げてきた企業の米国子会社です。だからこそ、そうした企業が米国で事業を進める中で、どのように前進し、成長していくのかを、日常的に近い距離で見届けることができます。一方で、米国で事業を拡大していく過程では、各フェーズでさまざまなハードルに直面します。言うまでもないことかもしれませんが、米国と日本のビジネス慣習の違いを認識し、理解することは、米国進出を検討する日本企業にとって重要なだけでなく、日々伴走する私たち会計プロフェッショナルにとっても欠かせません。Premier Kaikeiでの経験を通じて私が感じるのは、米国で成果を出すためには、適用される法令を理解するだけでは不十分だということです。ビジネスのおかれている環境に柔軟に対応し、現地の状況を最もよく理解するプロフェッショナルに裁量を持たせることも重要です。本ブログでは、いくつかのトピックに分けて日米での会計基準やビシネスの違いを考えていきたいと思います。
Tax Differences
最もよく見かける課題の一つが、日本と米国の税制の大きな違いです。中央集権的な法制度・規制体系の日本と比べると、米国はより分権的で、税務やビジネス上の要件が州ごとに異なり得る仕組みになっています。
その代表例が、売上税(Sales Tax)の課税関係です。日本の消費税は全国一律の税率体系ですが、米国の売上税は、企業が特定の州・地域でセールスタックス・ネクサス(課税関係)を有する場合に、州や地方自治体によって課されます。ネクサスが生じる分かりやすく一般的な要因は、一定の売上基準(売上高しきい値)を超える「経済的ネクサス(economic nexus)」です。ただし、他州に在庫を保管する、あるいは従業員を雇用するといった理由だけで、税務上の義務が発生することもあります。
また、製造業向けの免税(manufacturing exemption)も州によって大きく異なります。例えば、インディアナ州では一般に、製造設備や生産に直接使用される材料に対して広範な免税が認められる一方で、カリフォルニア州では原材料は「再販売(resale)」として扱う整理が中心となり、一定の要件を満たす製造設備についても免税は一部にとどまります。
複数州へ事業を拡大すると、コンプライアンス負担が想像以上のスピードで増えることを、海外企業が過小評価しているケースは少なくありません。だからこそ、米国の分権的な税制を理解することは、市場参入戦略を成功させる上で不可欠です。州税務の義務を事前に把握し、計画に織り込んでいる企業ほど、成長の過程で高額なコンプライアンス問題を回避しやすくなります。
Business Organization Type
もう一つの重要な違いは、日米で選択できる事業体(ビジネス組織形態)の種類と、それぞれを選ぶことによる影響です。日本にも、米国と同様に複数の事業体形態があり、代表的なものとして株式会社や合同会社があります。合同会社は会社法上の位置づけとして、米国のLLCに近い面があります。ただし米国では、法的な形態(州法上の組織形態)と、連邦税務上の分類(tax classification)を別の意思決定として扱える点が大きな特徴です。そのため、選択する事業体によって、法務面の要件だけでなく、税務コンプライアンスのプロセスも大きく変わります。
事業体の種類によって、課税が法人段階で行われる場合もあれば、パススルー課税(pass-through)となる場合もあります。パススルー課税では、会社自体には課税されず、所得や損失がオーナーに配分され、各オーナーが自身の申告で該当金額を報告します。さらに、オーナーの人数や行った選択(election)によって、LLCは州法上はLLCのままであっても、連邦税務上は「無視される事業体(disregarded entity)」「パートナーシップ」「Sコーポレーション」「Cコーポレーション」として扱われる可能性があります。米国での事業立ち上げにおいて、適切な事業体形態を選ぶことは、法務・税務の両面に影響する重要な意思決定です。
Employment Laws and Regulations
米国では、雇用・労務に関する実務の相当部分が州によって規律されています。有給休暇の要件、従業員福利厚生、源泉徴収、残業規制、最終給与(退職時の最終支払)に関する要件などは、州によって大きく異なります。雇用法令・規制に関して言えば、米国の各州は、ほとんど別の国のように振る舞うといっても過言ではありません。
シンプルで分かりやすい例が、有給病気休暇(paid sick leave)です。カリフォルニア州、ワシントン州、ニューヨーク州など複数の州では、雇用主が有給病気休暇を付与することが求められ、場合によっては有給の家族休暇・医療休暇が義務付けられることもあります。一方で、要件が少ない州や、異なる制度設計を採る州もあります。
そのため企業は、州をまたいで拡大するほど、税務コンプライアンスだけでなく、雇用法令コンプライアンスの面でも追加のハードルに直面します。
What does management do to succeed?
日本企業の中には、米国を「ひとつの均一な市場」と捉えてしまうケースが少なくありません。私の見てきた限り、米国進出における大きな難しさの一つは、ある州の法令や商習慣に適応したと思った矢先に、別の州では前提が大きく異なることに気づく点にあります。
私が担当したクライアントは、いずれも日本で成功している企業ですが、米国市場への適応がうまく進む企業もあれば、そうでない企業もあります。そうした中で、私の中で特に印象に残っている共通点があります。米国での適応がうまくいっているのは、必ずしも予算規模が大きい企業や、駐在員の人数が多い企業ではありません。むしろ、「ローカルの専門性」の価値を理解している企業ほど、適応がスムーズに進んでいるように見えます。
本社は、中長期のビジョン、企業理念、経営としての支援を提供できます。しかし、現地の従業員は、州規制、商習慣、顧客の期待といった、国外からは学びづらい実務的な理解を持っています。複数のケースで感じた傾向として、日本人駐在員に重要な業務機能のマネジメントを過度に依存してしまう場面があります。駐在員は、企業としての考え方やマネジメント哲学を浸透させる上で重要な役割を担います。しかし、私が出会ってきた中で最も成功している米国子会社は、ローカル人材を積極的に育成し、定着させ、権限を与え、リーダーシップポジションを担ってもらうことに力を入れている企業でした。
売上税のルール、雇用法令、各種ビジネス規制が州ごとに異なるのと同様に、日々の意思決定の多くもローカルの知見に依存します。これは、日本企業にマネジメントスキルや経験、知識が不足しているという意味ではありません。むしろ、ローカル人材に投資し、その専門性を信頼して活かしてもらえる企業ほど、米国市場の複雑さを乗り越えながら、日本型経営の強みも維持しやすいと感じます。
最後に、成功する拡大には、日本本社が示す戦略的な方向性と、現地プロフェッショナルが持つ実務的な知識とのバランスが求められます。このバランスを実現できる企業ほど、持続可能なオペレーションを築き、コンプライアンスを維持し、多様で分権的な米国のビジネス環境の中で成功しやすくなります。
※本ニュースレターは一般的な情報提供を目的としており、特定の税務・投資アドバイスを行うものではありません。個別の判断については、401(k)プランの専門家または税務アドバイザーへご相談ください。
This article is intended as general information only and does not constitute professional advice. Using this document or any other material provided by Premier Kaikei LLP, Premier does not create a professional-client relationship. All information should be independently verified before being relied on or acted upon. Please speak to an experienced professional for case-specific questions.
