米国駐在マネジメントのための会計・税務・財務入門
第1回 米国赴任が決まったら最初に知っておきたい「会計・税務・財務」の違い
米国法人のマネジメントとして赴任すると、これまであまり馴染みのなかった言葉を頻繁に耳にするようになります。
「Accountingではどう処理するのか」
「Tax上はどうなるのか」
「Cash Flowへの影響はどうか」
「Financeとして考えるとどうか」
会計や税務を専門としていない方からすると、どれも「会社のお金に関する話」に聞こえるかもしれません。しかし、Accounting(会計)、Tax(税務)、Finance(財務)は、それぞれ目的も考え方も異なります。米国法人のマネジメントとして、仕訳を自分で作ったり、税務申告書を自分で作成したりする必要はありません。しかし、それぞれが何を目的としているのかを理解しておかないと、会社の数字を正しく理解できなかったり、経営判断を誤ったりする可能性があります。
今回は、この3つの違いをできるだけシンプルに整理してみます。
1.Accountingとは「会社の成績を正しく表す」ためのもの
Accountingの主な役割は、会社が一定期間にどのような経済活動を行い、その結果としてどれだけ利益を上げ、どのような財政状態にあるのかを数字で表すことです。
たとえば、会社が商品を販売した場合、Accountingでは、
- いつRevenue(売上)を計上するのか
- 商品のCostをいつExpense(費用)にするのか
- 売掛金はいくら残っているのか
- 在庫はいくらあるのか
- 設備を購入した場合、何年間でDepreciation(減価償却)するのか
といったことを考えます。
最終的には、Income Statement(損益計算書)、Balance Sheet(貸借対照表)、Cash Flow Statement(キャッシュフロー計算書)などのFinancial Statements(財務諸表)として会社の状況を表します。
つまりAccountingは、簡単に言えば、
「会社が今どのような状態にあるのかを、一定のルールに従って数字で表す仕組み」
と考えると分かりやすいでしょう。
2.Taxとは「税法に基づいて税金を計算する」ためのもの
一方、Taxの目的は、税法に基づいて会社が支払うべき税金を計算し、必要な申告を行うことです。
ここで重要なのは、Accounting上の利益とTax上の利益(課税所得)は必ずしも同じではないということです。
例えば、Accounting上はある費用を今年計上していても、Tax上は今年のDeduction(損金。税務上の費用のこと)として認められず、将来年度に控除される場合があります。
逆に、Tax上は特別なルールによって、Accountingよりも早いタイミングで費用控除できる場合もあります。
そのため、
Financial Statements上では利益が100あったからといって、税金も単純に100に税率を掛ければ計算できるわけではありません。
さらに米国では、Federal TaxだけでなくState Taxも考える必要があります。
例えば、Californiaにオフィスがある会社であっても、他州で事業活動を行っていれば、別の州でもTax Filingが必要になるケースがあります。そのため、米国では「会社の税金」と一言で言っても、実際には複数のTax Complianceを同時に管理する必要があります。
3.Financeとは「会社のお金をどう管理し、どう使うか」を考えるもの
FinanceはAccountingやTaxとは少し視点が異なります。
Financeでは、
- 会社はいくらCashを持っておくべきか
- 設備投資を行うべきか
- 銀行から借入を行うべきか
- 日本本社から資金を入れるべきか
- 余剰資金をどのように管理するか
- 今後12か月のCash Flowは十分か
といったことを考えます。
例えば、Accounting上は利益が出ている会社であっても、売掛金や在庫が増えすぎていると、Cashが不足することがあります。逆に、Accounting上は一時的に赤字でも、十分なCashを持っていれば、すぐに会社が資金不足になるとは限りません。
つまり、FinanceではFinancial Statementsを読むだけではなく、
「これから会社のお金がどう動くのか」
という将来を見る視点が重要になります。
4.具体例で考えてみましょう
ある米国子会社が、今年$1,000,000の商品を販売したとします。
Accounting上、条件を満たしていれば$1,000,000のRevenue(売上)を計上します。
しかし、顧客からまだ$600,000しか回収していなければ、残りの$400,000はAccounts Receivable、つまり売掛金としてBalance Sheetに残ります。
そのため、
Accounting上は$1,000,000の売上がある一方で、Cashは$600,000しか入っていない
という状態になります。
さらにTaxでは、Accounting上の利益からTax上の調整を行ってTaxable Income(課税所得)を計算します。
そしてFinanceの観点では、
「残りの$400,000はいつ回収できるのか」
「来月のPayrollやVendorへの支払いに十分なCashがあるのか」
を考えます。
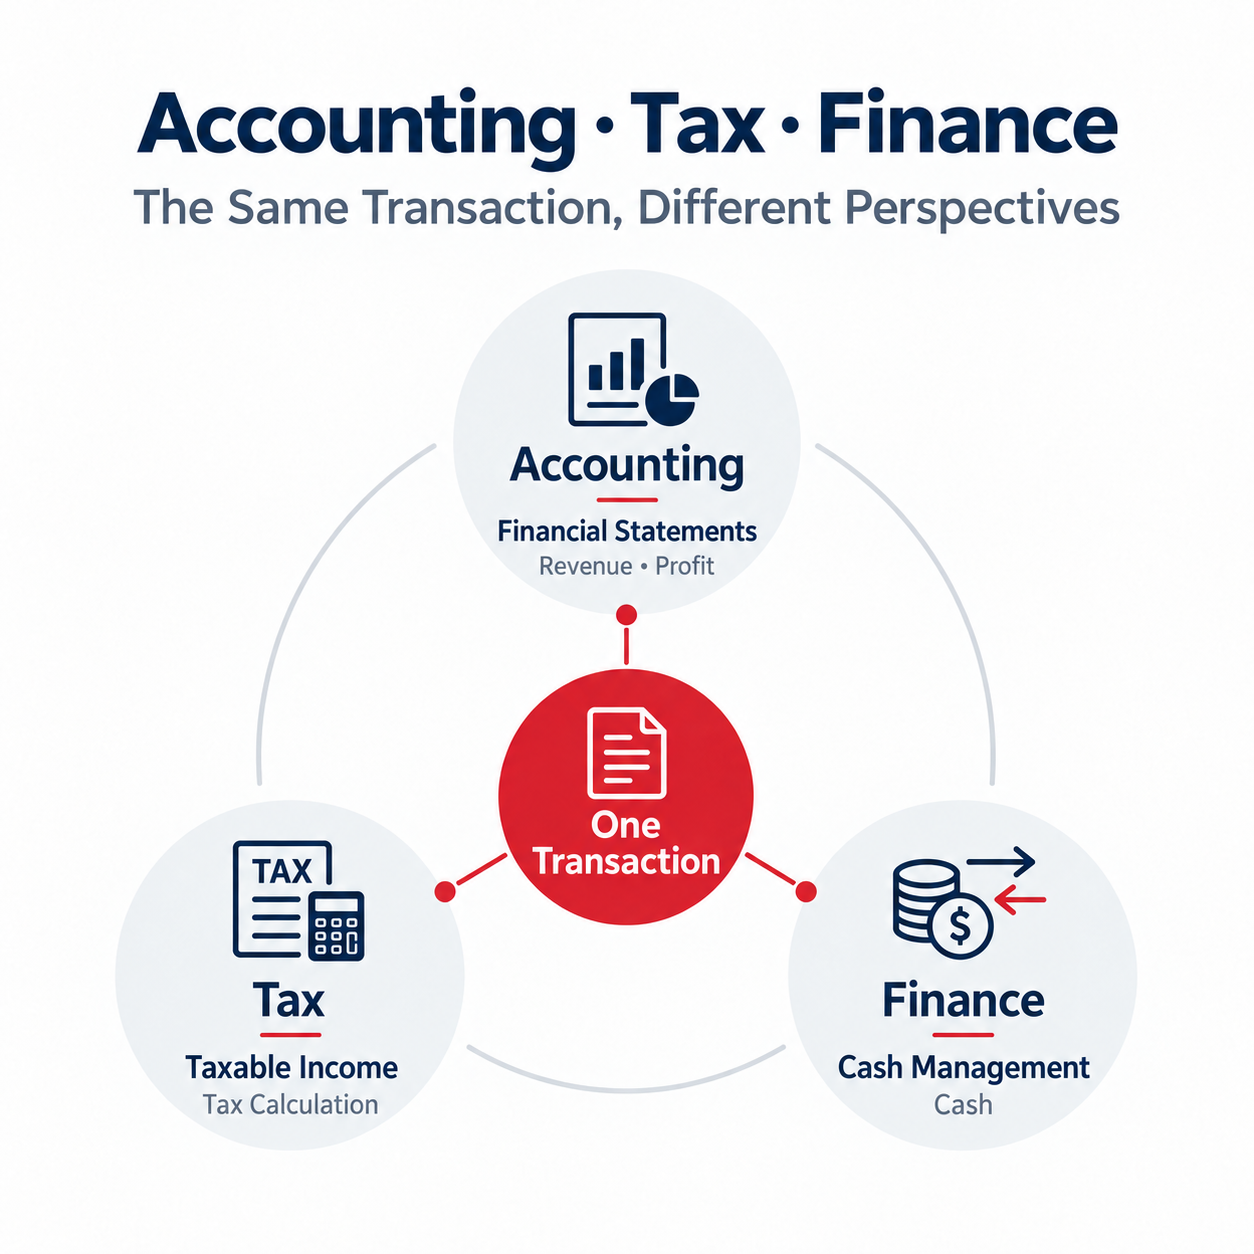
同じ一つの取引でも、
- Accounting:いくら売上・利益として認識するか
- Tax:いくら課税所得となるか
- Finance:実際にいくらCashが入り、資金繰りにどう影響するか
というように、見る角度が異なるのです。
5.マネジメントとして、どこまで理解すればよいのでしょうか
米国法人の社長やマネジメントが、US GAAP(アメリカの会計基準)やInternal Revenue Code(アメリカの税法)を細部まで理解する必要はありません。AccountingはAccounting TeamやCPA、TaxはTax Professionalなど、それぞれの専門家を活用すべき分野です。
一方で、マネジメントとして最低限理解しておきたいのは、
「今議論しているのはAccountingの話なのか、Taxの話なのか、それともCash・Financeの話なのか」
を区別することです。
例えば、
「このExpenseは認められますか?」
という質問だけでは、意味が十分ではありません。
Accounting上Expenseとして計上できるかを聞いているのか、Tax上Deductibleかを聞いているのかによって、答えが変わる可能性があるからです。
また、
「今年は利益が出ているからCashにも余裕があるはず」
と考えるのも危険です。
利益とCashは別の概念だからです。
この違いを理解するだけでも、経理担当者やCPAとのコミュニケーションは大きく変わってきます。
Management Takeaway
今回のポイントは次の3つです。
1.Accounting・Tax・Financeは、それぞれ目的が違います。
Accountingは会社の成績や財政状態を表し、Taxは税法に基づいて税金を計算し、Financeは会社のお金をどう管理するかを考えます。
2.Profit、Taxable Income、Cashは同じではありません。
Accounting上利益が出ていても、税務上の課税所得やCashの動きは異なる場合があります。
3.マネジメントは専門家になる必要はありませんが、「今何の話をしているのか」を理解する必要があります。
Accounting・Tax・Financeを区別できるだけでも、経営判断の精度は大きく上がります。
Next Article
次回は、米国子会社のマネジメントがよく抱く疑問の一つ、
「利益は出ているのに、なぜ銀行口座のCashが増えないのか?」
について、売掛金、在庫、設備投資などの具体例を使いながら解説します。
※本ニュースレターは一般的な情報提供を目的としており、特定の税務・投資アドバイスを行うものではありません。個別の判断については、401(k)プランの専門家または税務アドバイザーへご相談ください。
This article is intended as general information only and does not constitute professional advice. Using this document or any other material provided by Premier Kaikei LLP, Premier does not create a professional-client relationship. All information should be independently verified before being relied on or acted upon. Please speak to an experienced professional for case-specific questions.